

非自発的失業者に対する軽減措置(特例対象被保険者等に係る届出書)
- 更新日:2026年9月3日
- ID:3149

非自発的失業者に対する軽減措置(特例対象被保険者等に係る届出書)
・倒産、解雇などによる離職(特定受給資格者)や雇止めなどによる離職(特定理由離職者)をされた雇用保険受給資格者証または雇用保険受給資格通知をお持ちの方で、次の条件を満たす場合、役場窓口等にて手続をしていただくことにより、一定の期間、国民健康保険税(以下、国保税)が軽減されます。
・軽減の対象となるのは前年の給与所得のみであり、営業・不動産・農業所得などは対象になりません。
軽減の対象条件
1.離職日に65歳未満であること(離職時点の年齢が満64歳以下)
※「年齢計算ニ関スル法律」及び民法第143条の規定により誕生日の前日に年齢加算されるため、離職日が65歳の誕生日の前々日まで、であることが必要です。
2.雇用保険受給資格者証または雇用保険受給資格通知をお持ちの方で、その離職理由コード番号が「11、12、21、22、23、31、32、33、34」であること。
(雇用保険の特定受給資格者または特定理由離職者として失業等給付を受ける方)
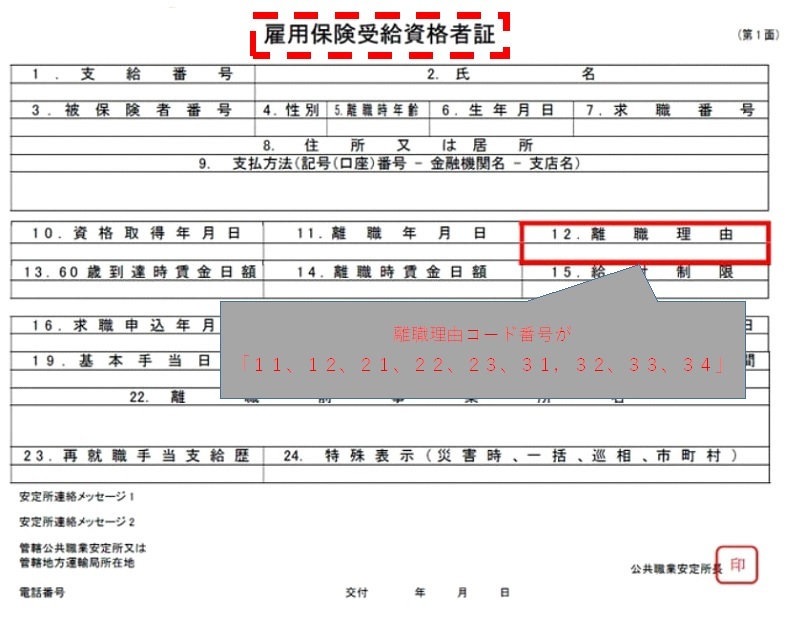
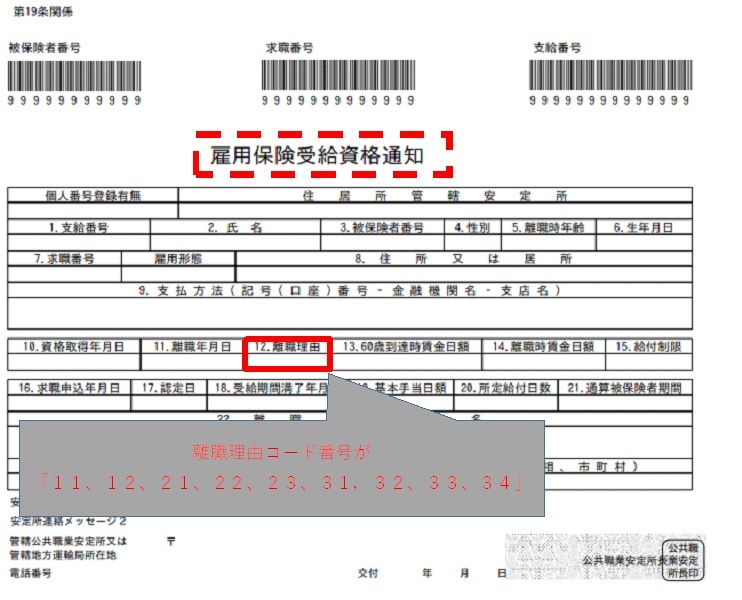
ただし、雇用保険の特例受給資格者(短期雇用者の離職に対する一時金の給付を受ける人)及び高年齢受給資格者(65歳以上の離職に対する一時金の給付を受ける人)は、対象となりません。
「雇用保険受給資格者証または雇用保険受給資格通知の離職理由コード番号が「11、12、21、22、23、31、32、33、34」であること」とは
公共職業安定所(ハローワーク)から交付される、雇用保険受給資格者証または雇用保険受給資格通知の第1面「12.離職理由」欄の「理由コード(2ケタ)」が下記に該当する方のみ、対象となります。
| 種類 | 離職理由 コード | 離職理由 |
| 特定受給 資格者 | 11 | 解雇 |
| 12 | 天災等の理由により事業の継続が不可能になったことによる解雇 | |
| 21 | 雇止め(雇用期間3年以上雇止め通知あり) | |
| 22 | 雇止め(雇用期間3年未満更新明示あり) | |
| 31 | 事業主からの働きかけによる正当な理由のある自己都合退職 | |
| 32 | 事業所移転等に伴う正当な理由のある自己都合退職 | |
| 特定理由 離職者 | 23 | 期間満了(雇用期間3年未満更新明示なし) |
| 33 | 正当な理由のある自己都合退職 | |
| 34 | 正当な理由のある自己都合退職(被保険者期間12箇月未満) |
※ただし、上記コードであっても特例受給資格者(短期雇用者の離職に対する一時金の給付を受ける人)及び高年齢受給資格者(65歳以上の離職に対する一時金の給付を受ける人)は、対象となりません。
※上記コード以外の離職理由コード25(定年退職・移籍出向)や40(自己都合退職)等の場合は該当しません。
軽減期間
平成22年4月1日以降の国保への加入にあたって適用され、離職日の翌日の属する月から、その月(離職日の翌日の属する月)の属する年度の翌年度末までが対象となります。
| 例 | 離職日 | 軽減期間 |
| 1 | 令和7年9月30日 の場合 | 令和7年10月(令和7年度)~ 令和9年3月(令和8年度) |
| 2 | 令和8年3月31日 の場合 | 令和8年4月(令和8年度)~ 令和10年3月(令和9年度) |
※雇用保険の失業等給付を受ける期間とは異なります。
※国保に加入中は、途中で就職しても引き続き軽減の対象となりますが、会社の健康保険に加入するなど国保を脱退すると終了します。ただし、国保に再加入した場合に対象期間内であれば、軽減の対象になります。
軽減内容
・非自発的失業者に対する軽減措置に該当すると、対象者の前年給与所得をその30/100とみなして国保税の所得割額を計算します。
(例) 前年(令和7年分)の収入が給与収入 6,000,000円のみの場合
給与所得に換算すると、4,360,000円(=6,000,000円–給与所得控除1,640,000円)となり、
4,360,000円 × 30/100 =1,308,000円 ・・・ 給与所得をこの金額として国保税の所得割額を計算します。
・国保税の均等割額と平等割額の軽減(法定軽減)の判定所得(賦課期日時点で判定)についても、対象者の給与所得を30/100として計算します。ただし、すでに法定軽減(7割軽減)に該当していた方は国保税に変更がありません。
・また、高額療養費などの所得区分判定についても、対象者の給与所得を30/100として計算します。
【留意点】
・軽減の対象になるのは前年の給与所得のみであり、営業・不動産・農業所得などは対象になりませんので、ご了承ください。
・また、同じ世帯に属するその他の被保険者と擬制世帯主の所得は、通常通りの所得で計算します。
お手続き
役場保健医療課にて手続きをしていただくか、郵送でも受付が可能です。
郵送される場合は、下記の国民健康保険特例対象被保険者等該当届に必要事項を記入いただき、次の書類を同封の上で郵送してください。
<同封書類>
ハローワークで交付される雇用保険受給資格者証または雇用保険受給資格通知の両面のコピー。
世帯主の方の身分証明書の写し(運転免許証またはマイナンバーカードの写しなど)。
※雇用保険受給資格者証または雇用保険受給資格通知の「離職年月日」と『離職理由コード番号」をご確認ください。
※個人情報を含む書類のため、特定記録郵便または簡易書留での郵送をおすすめします。
国民健康保険特例対象被保険者等該当届
 国民健康保険特例対象被保険者等該当届(PDF形式、37.71KB)
| 質問 | 回答 |
|---|---|
| 国保の加入手続きをしたいのですが、ハローワークから雇用保険受給資格者証または雇用保険受給資格通知が交付されるのに、時間がかかるようです。手続きはどうすればよいですか? | この非自発的失業者に対する軽減措置の手続きは、国保の加入手続きと同時でなくても差し支えございません。 先に国保に加入いただき、後日、ハローワークから雇用保険受給資格者証または雇用保険受給資格通知が交付されてから、非自発的失業者に対する軽減措置の手続きを行うこともできます。国保の加入期間中の範囲内で離職日の翌日が属する月まで遡って国保税の軽減の対象となります。 |
| 前年の収入が営業所得のみですが、非自発的失業者に対する軽減措置の対象になりますか? | 対象になりません。国保税の計算上、30/100の減額対象となるのは前年給与所得のみです。 ただし、非自発的失業者に対する軽減措置の期間は2年間ですので、翌年度の国保税は、その前年収入が給与収入であれば、軽減の対象になる可能性もあります。 |
お問い合わせ
南山城村保健医療課
電話: 0743-93-0104
ファックス: 0743-93-0444
電話番号のかけ間違いにご注意ください!